


* Dieser Blogpost wurde zuerst als Standpunkt “Fixe Transaktionsgebühren als Schlüssel zur Akzeptanz des digitalen Euro” von Markus Luthe bei CEO.Table von Table.Media veröffentlicht.
Begleicht ein Hotelgast beim Check-out seine Zimmerrechnung über bspw. 150 Euro mit einer der handelsüblichen Kreditkarten, muss das Hotel hiervon rund 3 Euro (2 Prozent) an den Zahlungsdienstleister abtreten. Mitunter auch noch deutlich mehr, je nachdem welche Karte der Kunde gerade zückt.
Kein Wunder also, dass sich eine margenschwache Branche nach einer alternativen, kostengünstigeren Zahlungsmethode sehnt. Der digitale Euro hätte also das Potenzial zum Hoffnungsträger. Doch sein Glanz verblasst umgehend, wenn beim Kostenmodell einfach nur ein einfallsloses Copy & Paste des Bisherigen erfolgt!
Eine überzeugende Rechtfertigung besteht dafür auch nicht: Die Übertragung von Wallet zu Wallet ist technisch betrachtet nichts anderes als das Senden eines Stromimpulses von A nach B. Und dieser Vorgang ist gänzlich unabhängig vom transferierten Wert. Der zu betreibende organisatorische Aufwand je Transaktion ist genau derselbe für die Übertragung von 1 Euro oder von 1000 Euro.
Warum soll das Hotel dann für die vom Gast übertragenen 150 digitalen Euro 3 Euro (2 Prozent) statt zum Beispiel pauschal 2 Cent je Transaktion für die Leitungsnutzung zahlen?
Zudem wird die Technik für den digitalen Euro vom Notenbanksystem als öffentliche Infrastrukturleistung bereitgestellt. Sie muss sich nicht über ein Handaufhalten bei den übermittelten Euro-Beträgen refinanzieren.
Auch dies spricht dafür, eine fixe Gebühr je Transaktion mit dem digitalen Euro von einigen wenigen Cents anzusetzen. Es könnte das entscheidende Detail bezüglich der notwendigen Attraktivität des digitalen Euro für die Akzeptanzstellen sein.
Dennoch hält der Rat an tradierten Kostenmodellen fest und fordert in seiner Allgemeinen Ausrichtung für mindestens fünf und höchstens zehn Jahre eine Orientierung der Gebührenobergrenzen am Niveau vergleichbarer Kartensysteme. Immerhin zieht er die Parallele zur Debitkarte und nicht zur Kreditkarte (Art. 17b, Abs. 5).
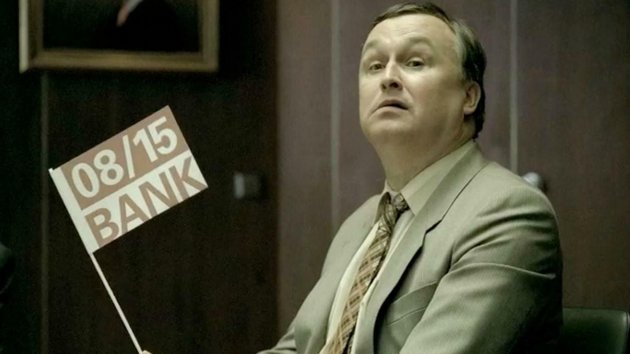
Das heißt aus Sicht der Banken: Wir machen das mit den Fähnchen!
Damit wäre aber das Ad-valorem-Prinzip aus dem Kreditkartenkosmos, also die Festlegung der Gebühren als Prozentsatz des Zahlungsbetrags, auch für den digitalen Euro in Stein gemeißelt. Es wäre eine schwere, eine zu schwere Hypothek für das digitale Notenbankgeld.
Bei einer Kreditkartenzahlung mag eine Prozent-Gebühr ja noch eine gewisse Rechtfertigung finden, denn kartenausgebende Bank und Acquirer bieten Händlern und Hoteliers Dienstleistungen, die über den reinen Zahlungsausgleich hinausgehen und durchaus mit dem Wert der abgewickelten Zahlung korrelieren: Zahlungsgarantie, Vorautorisierung, Betrugsabsicherung, Zwischenfinanzierung, Fremdwährungsrisiko, Absicherung gegen Insolvenz und Chargeback.
Beim digitalen Euro greift allerdings greift keine dieser Rechtfertigungen!

 min
Lesezeit
 0
Kommentare
Sei der erste der kommentiert
Kommentar hinzufügen