


Seit den jüngsten Mehrwert(steuer)-Urteilen des und des Bundesfinanzhofes ist „klar“, dass für die Besteuerung von Speisen in Deutschland neben dem Mobiliar des Gastraumes auch die Komplexität des Kochrezeptes und ins Kalkül zu ziehen ist. So muss nun ein Imbissbudenbetreiber bei der Ermittlung des korrekten Mehrwertsteuersatzes (7% oder 19%) für den Verkauf einer Curry-Wurst nicht nur etwaige Garderobenhaken, Stehhilfen oder Sitzreihen zurechtrücken, sondern auch den Grad der Standardisierung des Grillens beachten.
In Großbritannien soll das Mehrwertrecht ab Oktober diesen Jahres noch um eine weitere Dimension angereichert werden: Die Speisenwärme in Relation zur Umgebungstemperatur wird entscheidend. Aber in England geht es nicht um die Wurst, hier steht die kulinarische Institution der Pastete im Kreuzfeuer des Steuerrechts.
Der Verkauf von Lebensmitteln unterliegt seit 1973 im Vereinigten Königreich generell nicht der Mehrwertsteuer, sehr wohl aber gastronomischer Umsatz. Damit lockt dort ein 20 prozentiger Mehrwertsteuer-Happen, bei dem Schatzkanzler George Osborne durch entsprechende Rechtsprechung fiskalisch animiert zubeißen und zugleich etwaige Brüsseler Bedenken abservieren will. In der aktuell laufenden Konsultation tischt die Regierung vor diesem Hintergrund den Vorschlag auf, bis auf frisch gebackenes Brot alle Lebensmittel, deren Temperatur zum Verkaufszeitpunkt über derjenigen ihrer Umgebung liegt, dem Regelsatz von 20% Mehrwertsteuer zu unterwerfen.
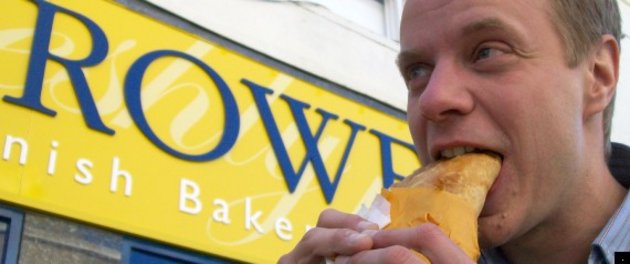
 MP Stephen Gilbert beim demonstrativen Verzehr einer Pastete;
Quelle: www.huffingtonpost.co.uk
Der Kampfbegriff der „Pasty Tax“ lag auf der Hand und danach schnell in aller Munde. Hunderte Bäcker protestierten bereits im Rahmen eines Aktionstages gegenüber der Downing Street. Angeführt von Stephen Gilbert, Abgeordneter für St Austell & Newquay, wurden fast 500.000 Unterschriften an die Hausnummer 10 zugestellt.
In der Tat wäre mit dieser Regelung das europäische Mehrwertsteuer-Menu um eine besondere Spezialität reicher. Denn statt Anomalien im Steuerrecht zu beseitigen, würden neue Unwägbarkeiten und Reklamationen aufgetischt:
Der Steuersatz hinge nun von der Abverkaufsgeschwindigkeit der einzelnen Pastete ab. Was nach dem Backen nicht schnell genug über den Tresen wanderte, wäre von der Mehrwertsteuer befreit.
Wie sähe es mit frisch gebackenen Kuchen und Muffins aus? Würden sie gegenüber dem Brot diskriminiert?
Und welcher Kategorie wäre Garlic Bread steuerrechtlich zuzuschlagen?
Eines verdeutlicht jedenfalls auch die aufgeheizte Mehrwertsteuerdiskussion im Vereinigten Königreich: Es macht weder steuersystematisch noch kulinarisch Sinn, zwischen Lebensmittelverkauf und Gastronomieumsätzen zu differenzieren. Auch nicht in Deutschland. Die Widersprüche und Abgrenzungsschwierigkeiten lassen sich nur durch einen einheitlichen, reduzierten Mehrwertsteuersatz für Speisen aufheben.

 min
Lesezeit
 0
Kommentare
Sei der erste der kommentiert
Kommentar hinzufügen